Les services bancaires à l’ère numérique
Un modèle bancaire repensé
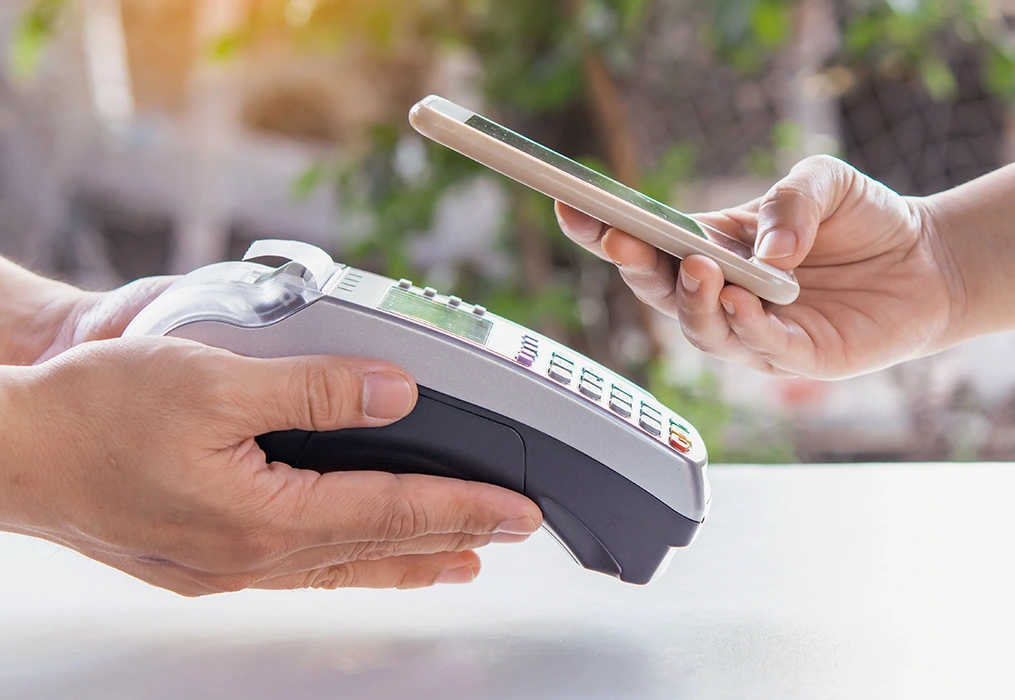
Les guichets physiques cèdent progressivement la place à la banque en ligne et aux applications bancaires mobiles, où les opérations courantes se règlent en quelques gestes. Virements instantanés, ouverture de livrets et demandes de crédit : les services bancaires à distance offrent un parcours client sans déplacement, une disponibilité continue et une tarification bancaire allégée.
Comptes bancaires
Cartes bancaires
Épargne bancaire
Crédits bancaires
Les produits de financement répondent à différents projets, qu’il s’agisse d’un achat immobilier, du financement d’un véhicule ou d’un besoin de trésorerie. Chaque formule repose sur des conditions précises : montant accordé, durée de remboursement, taux d’intérêt, frais annexes et garanties éventuelles. La comparaison de ces paramètres permet d’évaluer le coût global du crédit avant toute souscription. Les modalités varient selon le profil de l’emprunteur, ses revenus et sa capacité de remboursement.
Une relation bancaire à distance, entièrement pilotée depuis l’écran.
Accompagnement humain à distance
Quand la banque se passe définitivement de ses comptoirs physiques
L’absence de réseau d’agences transforme profondément la relation bancaire avec le client. Les interactions passent par une application mobile, un espace web sécurisé et un centre de relation dématérialisé assurant un accompagnement à distance sur des plages horaires étendues, parfois en continu.
Ce modèle repose sur une réduction des coûts d’exploitation qui se répercute sur les tarifs : cartes bancaires gratuites sous conditions d’usage, virements SEPA sans commission et retraits en zone euro inclus selon l’offre. L’inscription en ligne repose sur le téléversement des pièces justificatives, la vérification d’identité et la signature électronique, afin de finaliser l’ouverture à distance.
01.
Inscription en ligne sans déplacement
02.
Validation d’identité par visioconférence
Assistance accessible à toute heure
Opérations courantes pilotées depuis une interface mobile
Le téléphone devient le principal outil de gestion de la relation bancaire. Consultation du solde, édition d’un RIB, commande d’un chéquier, modification du code secret ou blocage temporaire d’une carte s’effectuent en quelques touches. La messagerie intégrée permet d’échanger avec un conseiller référent sur un dossier précis, tandis que les notifications push signalent les mouvements du compte en temps réel. L’historique des opérations, consultable sur plusieurs années, facilite la recherche d’une transaction grâce à des filtres par bénéficiaire, montant ou catégorie de dépense automatiquement attribuée.
Virements programmés
Transferts ponctuels ou récurrents vers des bénéficiaires enregistrés directement depuis l’espace bancaire
Cartes pilotables
Activation, plafonds et paiements sans contact paramétrables en temps réel depuis l’application
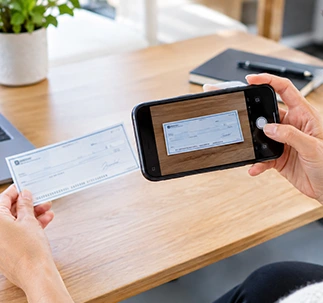
Chèques numérisés
Remise à l’encaissement préparée par photographie recto verso du chèque papier
Alertes personnalisées
Notifications paramétrables selon les seuils de solde et la détection d’opérations inhabituelles
Transactions traitées en quelques secondes
Paiements instantanés et transferts en temps réel entre comptes

Le virement instantané change la temporalité des échanges d’argent. L’ordre de paiement peut parvenir au compte du destinataire en quelques secondes, y compris les weekends et jours fériés. Ce mécanisme repose sur le dispositif européen SCT Inst, conçu pour accélérer les paiements interpersonnels et commerciaux entre établissements compatibles.
Les usages se multiplient : remboursement entre proches après un dîner partagé, règlement d’un artisan à la fin d’un chantier ou acompte versé immédiatement lors d’un achat entre particuliers. Les applications intègrent le paiement par numéro de téléphone, le QR code dynamique ou le lien de paiement partagé, ce qui simplifie la transaction sans imposer la saisie manuelle d’un IBAN complet à chaque échange.
Crédits et épargne entièrement souscrits en ligne
Solutions de financement accessibles sans passage en agence
La demande de prêt personnel, de crédit auto ou de rachat de crédits s’initie depuis l’espace client. Simulation de crédit, téléversement des justificatifs, signature électronique et déblocage des fonds constituent un parcours de souscription à distance pouvant être finalisé en quelques jours ouvrés selon le dossier.
Prêts à la consommation
Le crédit conso souscrit en quelques étapes digitales
Financements immobiliers
Montage d’un dossier de prêt immobilier à distance
Épargne rémunérée